

Rahmenbild
305
Werner Heldt
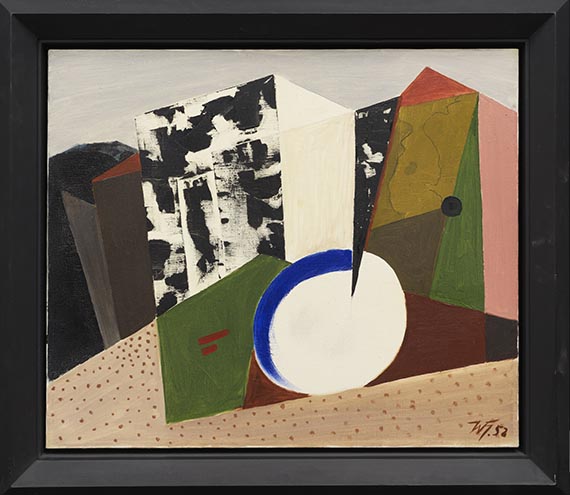
Stillleben mit weißem Kreis, 1952.
Öl auf Leinwand
Schätzpreis: € 60.000 - 80.000
305
Werner Heldt
Stillleben mit weißem Kreis, 1952.
Öl auf Leinwand
Schätzpreis: € 60.000 - 80.000
Werner Heldt
1904 - 1954
Stillleben mit weißem Kreis. 1952.
Öl auf Leinwand.
Rechts unten monogrammiert und datiert. 55 x 65,5 cm (21,6 x 25,7 in).
• Aus der Zeit kurz nach Ende des Zweiten Weltkriegs, entstanden in der wiedererwachten Berliner Kunstszene.
• Auch die zerstörten Stadträume der Nachkriegszeit formt Werner Heldt formal und innovativ.
• Transformation des Stadtbildes zum Stillleben.
• Posthum werden Arbeiten von Heldt 1955 auf der wichtigen ersten documenta in Kassel ausgestellt.
• International ausgestellt in Deuschland, Brasilien und in der Schweiz.
PROVENIENZ: Privatsammlung Bayern.
AUSSTELLUNG: Arte Aleman Desede 1945, Museu de Arte Moderna do Rio de Janeiro, (o.J.), Kat.-Nr. 131 (auf dem Keilrahmen mit einem Etikett).
Werner Heldt - Gedächtnis-Ausstellung. Gemälde, Aquarelle, Zeichnungen, Haus am Waldsee, Berlin, 17.11.-15.12.1954, Kat.-Nr. 43 (m. Abb.).
Werner Heldt - Retrospektive, Kestner-Gesellschaft, Hannover, 1957, Kat.-Nr. 37 (auf dem Keilrahmen mit einem Etikett).
Lübeck 1959 (Overbeck-Gesellschaft).
Werner Heldt, Kestner-Gesellschaft Hannover, 1968, Kat.-Nr. 110 (auf dem Keilrahmen mit einem Etikett).
Werner Heldt. Malerei und Zeichnung, Städtische Kunsthalle, Düsseldorf, 1968, Kat.-Nr. 110 (m. Farbabb.).
Werner Heldt, Kunsthalle Nürnberg, 2.12.1989-11.2.1990, Kat.-Nr. 29 (m. Farbabb.).
Werner Heldt / Hans Uhlmann, Zwei Retrospektiven, Galerie Brusberg, Berlin, 25.1.-29.3.2003, Kat.-Nr. S. 30 (m. Farbabb.).
LITERATUR: Eberhardt Seel, Werner Heldt. Oeuvrekatalog der Bilder, in: Kestner-Gesellschaft Hannover, Katalog 6, WVZ-Nr. 110 (m. Abb.).
Lucius Grisebach, Der Maler Werner Heldt, in: Ausst.-Kat. Nürnberg 1990, S. 76.
Aufrufzeit: 05.12.2026 - ca. 17.33 h +/- 20 Min.
1904 - 1954
Stillleben mit weißem Kreis. 1952.
Öl auf Leinwand.
Rechts unten monogrammiert und datiert. 55 x 65,5 cm (21,6 x 25,7 in).
• Aus der Zeit kurz nach Ende des Zweiten Weltkriegs, entstanden in der wiedererwachten Berliner Kunstszene.
• Auch die zerstörten Stadträume der Nachkriegszeit formt Werner Heldt formal und innovativ.
• Transformation des Stadtbildes zum Stillleben.
• Posthum werden Arbeiten von Heldt 1955 auf der wichtigen ersten documenta in Kassel ausgestellt.
• International ausgestellt in Deuschland, Brasilien und in der Schweiz.
PROVENIENZ: Privatsammlung Bayern.
AUSSTELLUNG: Arte Aleman Desede 1945, Museu de Arte Moderna do Rio de Janeiro, (o.J.), Kat.-Nr. 131 (auf dem Keilrahmen mit einem Etikett).
Werner Heldt - Gedächtnis-Ausstellung. Gemälde, Aquarelle, Zeichnungen, Haus am Waldsee, Berlin, 17.11.-15.12.1954, Kat.-Nr. 43 (m. Abb.).
Werner Heldt - Retrospektive, Kestner-Gesellschaft, Hannover, 1957, Kat.-Nr. 37 (auf dem Keilrahmen mit einem Etikett).
Lübeck 1959 (Overbeck-Gesellschaft).
Werner Heldt, Kestner-Gesellschaft Hannover, 1968, Kat.-Nr. 110 (auf dem Keilrahmen mit einem Etikett).
Werner Heldt. Malerei und Zeichnung, Städtische Kunsthalle, Düsseldorf, 1968, Kat.-Nr. 110 (m. Farbabb.).
Werner Heldt, Kunsthalle Nürnberg, 2.12.1989-11.2.1990, Kat.-Nr. 29 (m. Farbabb.).
Werner Heldt / Hans Uhlmann, Zwei Retrospektiven, Galerie Brusberg, Berlin, 25.1.-29.3.2003, Kat.-Nr. S. 30 (m. Farbabb.).
LITERATUR: Eberhardt Seel, Werner Heldt. Oeuvrekatalog der Bilder, in: Kestner-Gesellschaft Hannover, Katalog 6, WVZ-Nr. 110 (m. Abb.).
Lucius Grisebach, Der Maler Werner Heldt, in: Ausst.-Kat. Nürnberg 1990, S. 76.
Aufrufzeit: 05.12.2026 - ca. 17.33 h +/- 20 Min.


Aufgeld und Steuern zu Werner Heldt "Stillleben mit weißem Kreis"
Dieses Objekt wird regel- oder differenzbesteuert angeboten.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Berechnung bei Differenzbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 34 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 29 % berechnet und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 22 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Das Aufgeld enthält die Umsatzsteuer, diese wird jedoch nicht ausgewiesen.
Berechnung bei Regelbesteuerung:
Zuschlagspreis bis 2.000.000 Euro: hieraus Aufgeld 29 %.
Auf den Teil des Zuschlagspreises, der 2.000.000 Euro übersteigt, wird ein Aufgeld von 23 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 2.000.000 Euro anfällt, hinzuaddiert.
Auf den Teil des Zuschlagspreises, der 4.000.000 Euro übersteigt, wird ein Aufgeld von 15 % erhoben und zu dem Aufgeld, das bis zu dem Teil des Zuschlagspreises bis 4.000.000 Euro anfällt, hinzuaddiert.
Auf die Summe von Zuschlag und Aufgeld wird die gesetzliche Umsatzsteuer von 7 % erhoben.
Wir bitten um schriftliche Mitteilung vor Rechnungsstellung, sollten Sie Regelbesteuerung wünschen.
Hauptsitz
Joseph-Wild-Str. 18
81829 München
Tel.: +49 (0)89 55 244-0
Fax: +49 (0)89 55 244-177
info@kettererkunst.de
Louisa von Saucken / Undine Schleifer
Holstenwall 5
20355 Hamburg
Tel.: +49 (0)40 37 49 61-0
Fax: +49 (0)40 37 49 61-66
infohamburg@kettererkunst.de
Dr. Simone Wiechers
Fasanenstr. 70
10719 Berlin
Tel.: +49 (0)30 88 67 53-63
Fax: +49 (0)30 88 67 56-43
infoberlin@kettererkunst.de
Cordula Lichtenberg / Eva Donnerhack
Gertrudenstraße 24-28
50667 Köln
Tel.: +49 (0)221 510 908-00
infokoeln@kettererkunst.de
Hessen
Rheinland-Pfalz
Miriam Heß
Tel.: +49 (0)62 21 58 80-038
Fax: +49 (0)62 21 58 80-595
infoheidelberg@kettererkunst.de
Nico Kassel, M.A.
Tel.: +49 (0)89 55244-164
Mobil: +49 (0)171 8618661
n.kassel@kettererkunst.de
Wir informieren Sie rechtzeitig.